CSRD: Die wichtigsten Eckdaten der neuen Nachhaltigkeitsberichterstattung
Das Thema Nachhaltigkeit mit den Dimensionen Umwelt (Environment), Sozialem (Social) und Unternehmensführung/Wirtschaftlichkeit (Governance) ist überall präsent und nicht mehr wegzudenken. Für Unternehmen ist es wichtiger denn je ihren verschiedenen Interessensgruppen/Stakeholdern zu zeigen, wie sie einen Beitrag zur Nachhaltigkeit leisten, um langfristig erfolgreich am Markt zu sein. Eine transparente und authentische Kommunikation der Nachhaltigkeitsaktivitäten und -ziele sowohl intern als auch extern ist dafür unumgänglich.
Um eine bessere Vergleichbarkeit für alle Stakeholdergruppen und Kennzahlen für Nachhaltigkeitsberichte zu gewährleisten, hat die Europäische Kommission die Corporate Sustainability Reporting Directive (CSRD) veröffentlicht, die die zuvor geltende Nonfinancial Reporting Directive (NFRD) ersetzt.
Aber was bedeutet die CSRD für die Unternehmen? Wer ist davon betroffen? Und was ist jetzt zu tun?
Was ist die CSRD?
Die CSRD ist die neue Richtlinie zur Berichterstattung über Nachhaltigkeitsaktivitäten eines Unternehmens. Das Ziel der EU ist, mithilfe der CSRD die Nachhaltigkeitsaktivitäten jedes einzelne Unternehmen transparenter und vergleichbarer darzustellen. Die Unternehmen sind dadurch verpflichtet ihre ökologischen, sozialen und unternehmerischen Aktivitäten offen zu legen. Es geht darum, mehr Transparenz und Verantwortung als Unternehmen zu zeigen, welchen Beitrag diese zur Umwelt und Gesellschaft leisten.
Und dies betrifft deutlich mehr Unternehmen wie vorher!
Wen betrifft die CSRD?
Direkt von der CSRD betroffen sind:
- seit dem Geschäftsjahr 2024 alle Unternehmen, die bereits nach der NFRD bzw. Dem CSR-Richtlinie-Umsetzungsgesetz (CSR-RUG) berichtspflichtig sind.
- Ab dem Geschäftsjahr 2025 betrifft es Unternehmen, die mind. 2 der 3 folgenden Merkmale erfüllen
- ab 250 Mitarbeitenden
- Bilanzsumme > 25 Mio€
- Nettoumsatzerlöse > 50 Mio€
- ab dem Geschäftsjahr 2026 kapitalmarktorientierte kleine und mittlere Unternehmen (KMU), kleine und nicht-komplexe Kreditinstitute, konzerneigen Versicherungsunternehmen, ausgenommen Kleinstunternehmen
- ab dem Geschäftsjahr 2028: Nicht-EU-Unternehmen, wenn folgende Kriterien erfüllt werden:
- Konzernumsatz in der EU > 150 Mio Euro
- mind. eine Tochtergesellschaft oder Niederlassung in der EU
Wichtig: Bisher nicht direkt betroffene Unternehmen können indirekt von der Berichtspflicht betroffen sein, z. B. als Zulieferer für berichtspflichtige Unternehmen.
Warum sollte sich jedes Unternehmen damit auseinandersetzen?
Mit der CSRD sind schrittweise immer mehr Unternehmen direkt oder indirekt betroffen. Die Anforderungen, Inhalte und die Umsetzung sind komplex und umfangreich – allein bis zu über 1.100 Datenpunkten sind in den einheitlichen Berichtsstandards den European Sustainability Reporting Standards (ESRS) definiert.
Was sind die wichtigsten Aspekte der CSRD?
Die Inhalte sind ausgeweitet und sollen quantitative und qualitative Informationen berücksichtigen, die sowohl retrospektiv als auch zukunftsgerichtet sind. Gleichzeitig ist die gesamte Wertschöpfungskette eines Unternehmens (alle konsolidierten Unternehmen und inklusive vor- und nachgelagerter Wertschöpfungskette) zu betrachten und kritische Stellen zu analysieren.
Zudem wird die Berichterstattung durch ESRS vereinheitlicht, um Messbarkeit und Vergleichbarkeit der Nachhaltigkeitsaktivitäten zu verbessern. Insgesamt ist die ESRS in 2 übergreifende und 10 themenspezifische Standards aufgeteilt:
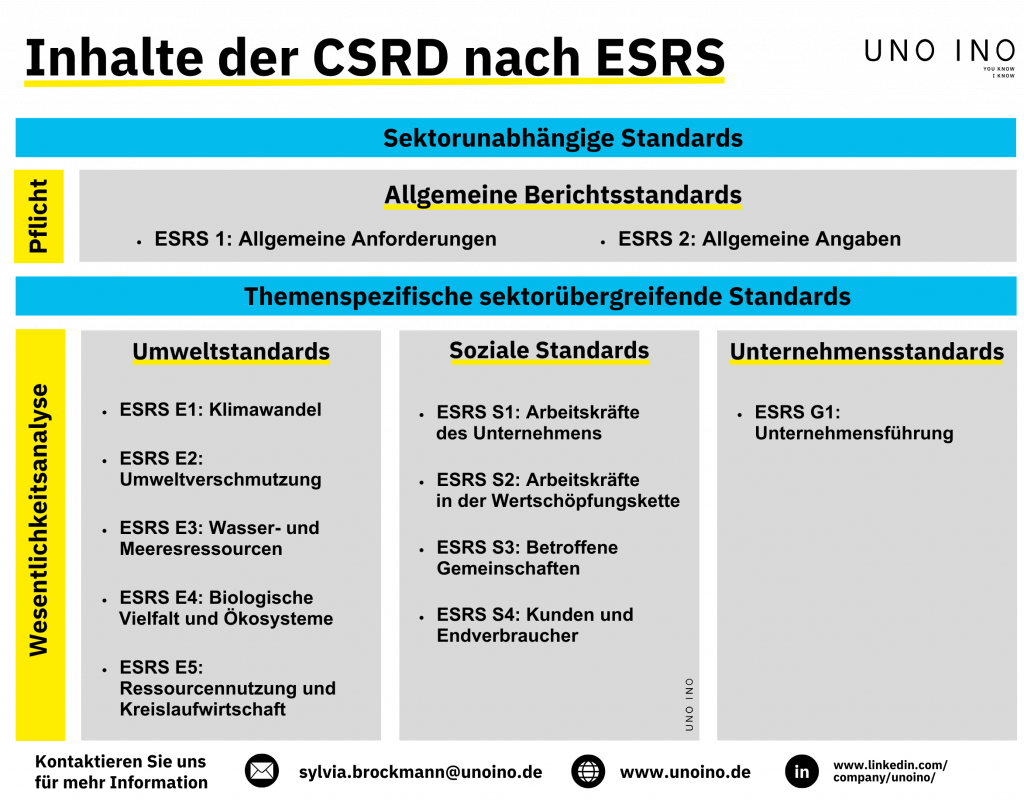
Verpflichtung zur doppelten Wesentlichkeit
Die doppelte Wesentlichkeitsanalyse ist verpflichtend in den ESRS verankert. Die Wesentlichkeitsanalyse ist das Kernstück der CSRD und ESRS. Mit dieser wird ermittelt, welche Nachhaltigkeitsthemen für ihr Unternehmen relevant und zu berichten sind. Die doppelte Wesentlichkeit berücksichtigt für jedes Thema zwei Perspektiven die Outside-In Perspektive (Finanzielle Wesentlichkeit) und die Inside-Out Perspektive (Ökologische und soziale Wesentlichkeit). Zu ermitteln und bewerten sind die sogenannten IROs: Die Auswirkungen (Impacts), Chancen (Opportunitites) und Risiken (Risks).
Umfangreiche Datenbeschaffung und Datenmanagement
Aufbauend auf der Wesentlichkeitsanalyse sind umfangreiche quantitative und qualitative Daten zu erheben. Viele Unternehmen stellen fest, dass sie noch nicht über alle erforderlichen Daten verfügen, gleichzeitig stellt sich die Frage, wie diese Daten gemanagt werden können. Hier gilt es rechtzeitig zu starten, um die Anforderungen der CSRD erfüllen zu können.
Verankerung im Lagebericht
Der Nachhaltigkeitsbericht muss künftig als eigener Abschnitt im Lagebericht veröffentlicht werden. Als Teil der Geschäftsberichterstattung ist der Nachhaltigkeitsbericht auch prüfungspflichtig und muss extern geprüft werden, nach aktuellem Stand von Wirtschaftsprüfer:innen.
Nachhaltigkeitsstrategie
Die ESRS fordert, dass Nachhaltigkeit in jedem Unternehmen in der Strategie und Entscheidungsprozessen berücksichtig wird. Unternehmen benötigen eine Nachhaltigkeitsstrategie, die die Aspekte der CSRD berücksichtigt, und kurz-, mittel- und langfristige Ziele und Maßnahmen beinhaltet. Vorhandene Nachhaltigkeitsstrategien sind zu überprüfen bzw. neue zu entwickeln.
Chancen der CSRD
Die CSRD stellt die Nachhaltigkeitskennzahlen auf eine Stufe mit dem Finanzbericht – Unternehmen werden künftig an ökologischen, sozialen und ökonomischen Faktoren bemessen. Ziel ist es, so den Weg zu einer nachhaltigen und zukunftsorientierten Wirtschaft zu gestalten – für die Umwelt und die Gesellschaft.
Neben den zahlreichen Anforderungen und Aufwendungen für Unternehmen birgt die Umsetzung der CSRD auch viele Chancen für Unternehmen, die oftmals nicht betrachtet werden:
Vertrauen der Stakeholder
Für Stakeholder ist eine transparente, authentische und glaubwürdige Unternehmensausrichtung und Kommunikation wichtig. Durch die Umsetzung der Anforderungen der CSRD werden Stakeholder noch mehr in die Entwicklung und Ausrichtung eines Unternehmens eingebunden und die detaillierten Erhebungen von Aktivitäten, Zielen und Maßnahmen stärken das Vertrauen der Stakeholder.
Wettbewerbsvorteil & Förderung von Innovationen
Die Transformation zu einer nachhaltigen Wirtschaft wird aus verschiedenen Gründen immer mehr zum wichtigen Aspekt für Unternehmen sich erfolgreich für die Zukunft aufzustellen. Unternehmen können durch die Entwicklung nachhaltiger Produkte und Dienstleistungen Wettbewerbsvorteile generieren bzw. sicherstellen, weiter am Markt zu bleiben. Die vertiefende Auseinandersetzung mit den Nachhaltigkeitsthemen durch die CSRD kann dazu führen, dass Innovationsprozesse angestoßen werden, um Lösungen zu finden, die sowohl ökologisch, sozial und ökonomisch sind.
Stärkung der Lieferkette
Die CSRD Pflicht erstreckt sich auf die gesamte Wertschöpfungskette eines Unternehmens. Dies bedeutet, dass berichtspflichtige Unternehmen auch Daten von ihren Lieferanten benötigen. Dies bedeutet eine engere Abstimmung und erhöhte Transparenz mit den Lieferanten, was zu einer Stärkung der Partnerschaften und Sicherung der Lieferketten führen kann. Nicht berichtspflichtige Unternehmen können durch die frühzeitige, freiwillige Lieferung von ESG-Daten Vorteile in der Lieferkette erzielen.
Einsparung von Kosten
Bei der CSRD erfolgt eine detaillierte Analyse der Nachhaltigkeitsaspekte. Dadurch können ineffiziente Prozesse, Ressourcenverbräuche identifiziert werden und Maßnahmen zu Optimierung ergriffen werden. Beispiel: Eine Reduzierung von Energie durch effizientere Maschinen oder Umstellungen auf erneuerbare Energien, führen nicht nur zur Senkung von CO2-Emissionen und sondern können auch gleichzeitig langfristig Energiekosten senken.
Auswirkungen auf Kreditentscheidungen & Ratings
ESG findet immer mehr Berücksichtigung in Kreditentscheidungen, Ratings und Rankings. Banken und Investoren achten verstärkt auf Nachhaltigkeit und Nachhaltigkeitskennzahlen. Nachhaltigkeit wird somit immer mehr zum wichtigen Faktor bei finanziellen Entscheidungen – negativ wie positiv.
Verbesserung des Risikomanagements
Die CSRD fordert von Unternehmen (potentielle) Nachhaltigkeitsrisiken zu analysieren und zu bewerten. Dies kann helfen, langfristige Risiken im Unternehmen und auch in den Lieferketten frühzeitig zu erkennen und Maßnahmen zu ergreifen.
Stärkung der Arbeitgebermarke & Mitarbeiterbindung
Ein verantwortungsbewusster Arbeitgeber und ein gemeinsames, wertorientiertes Handeln im Unternehmen stärkt das Mitarbeiterengagement und die Mitarbeiterbindung. Gleichzeitig führen die Betrachtung und „das Leben“ der Sozial-Themen aus der CSRD häufig dazu, Mitarbeiterzufriedenheit durch z. B. eine verbesserte Arbeitsatmosphäre oder Weiterentwicklungschancen zu steigern. Eine glaubhafte Kommunikation nach außen, kann zu einer Stärkung der Arbeitgebermarke führen.
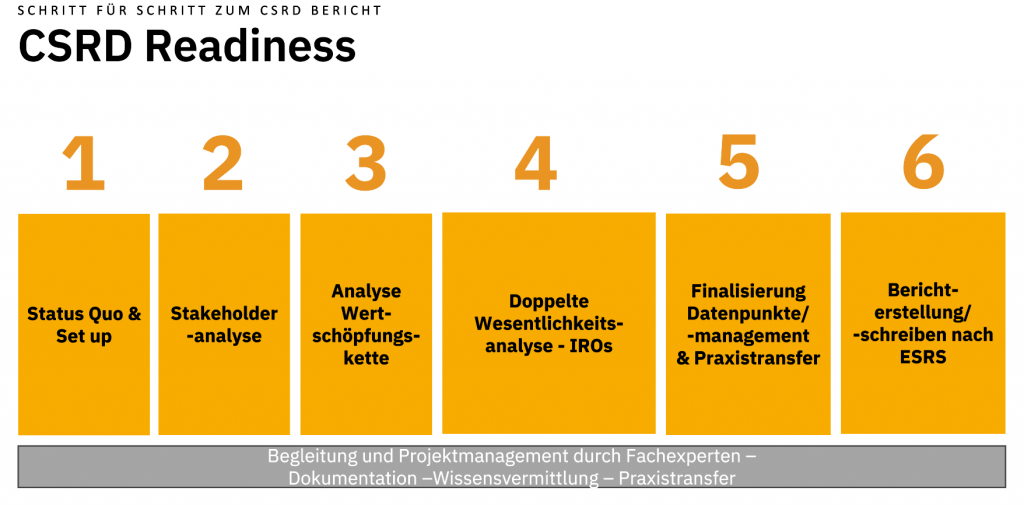
Wie werde ich CSRD ready?
Mit unserem 6-Schritte-Konzept werden sie CSRD ready. Schritt für Schritt gelangen sie so zum CSRD konformen Nachhaltigkeitsbericht. Weitere Informationen erhalten sie hier (link zur Landingpage einbauen):
Was ist jetzt zu tun?
Starten und nicht warten: Schaffen Sie sich mithilfe der Nachhaltigkeitsberichterstattung frühzeitig Transparenz über den Status Quo Ihres Unternehmens.
Berichten Sie aktiv über die Nachhaltigkeitsambition und die Nachhaltigkeitsziele Ihres Unternehmens. So ist Ihr Unternehmen optimal vorbereitet und kann sich mit den regulatorischen Anforderungen weiterentwickeln. Gleichzeitig schaffen Sie Transparenz und Glaubwürdigkeit für Ihre Stakeholder und nehmen diese mit.
Sie wollen sich näher zu dem Thema austauschen oder benötigen Unterstützung bei der Nachhaltigkeitsberichterstattung?
Gerne steht ihnen unser Expertenteam für ein unverbindliches Gespräch zur Verfügung. Mit unserem erfahrenen und zertifizierten Team bieten wir die richtigen und passgenauen Lösungen für Ihr Unternehmen.